TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
AI資料中心邁入高功耗時代,算力競爭延伸至電力與散熱基建。供電轉向高壓直流架構,散熱則加速升級至液冷系統。各大廠如 Flex、Eaton、AVC與Auras正積極整合灰區與白區技術,透過併購與產能轉型,鎖定高階電源模組與...
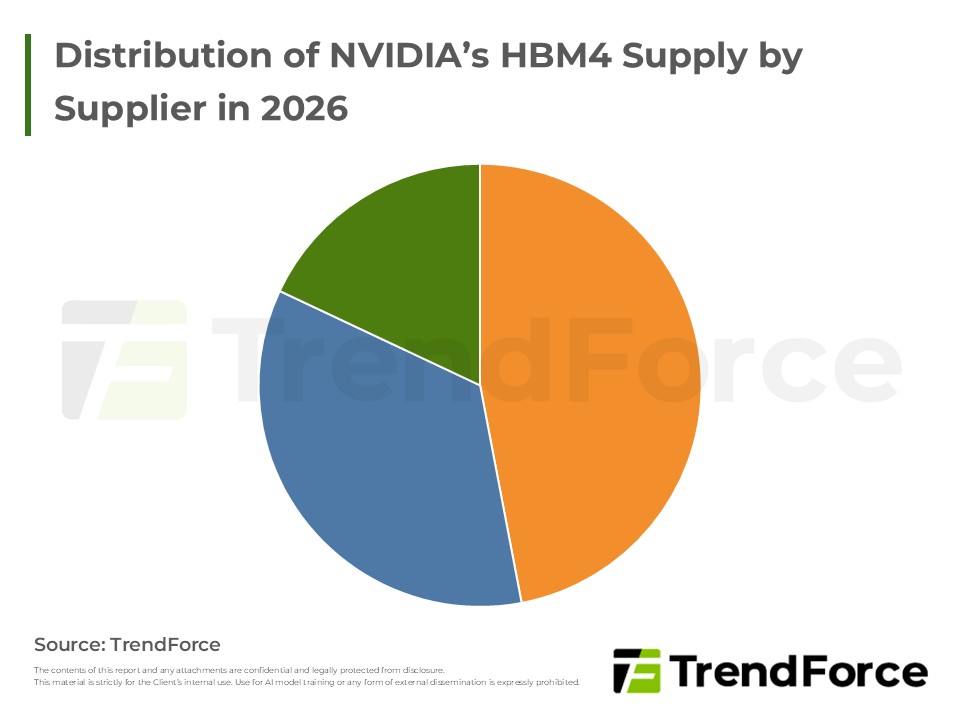
Samsung因製程優化解決過熱問題,在HBM4驗證進度上領先;SK hynix雖經改版重送,但憑藉既有合作基礎預計仍將佔據供應大宗;Micron進度相對稍緩。考量AI強勁需求與產能吃緊,預期NVIDIA將採納三家供應商以確保Rubin平...
2026年第一季,受惠於伺服器與AI強勁需求,原廠產能優先配置企業級產品,導致消費型eMMC與UFS供給嚴重受限。儘管處於消費淡季,買方因庫存低且擔憂斷鏈而積極備貨,推升合約價格全面大幅上漲。短期內若AI需求不減,...
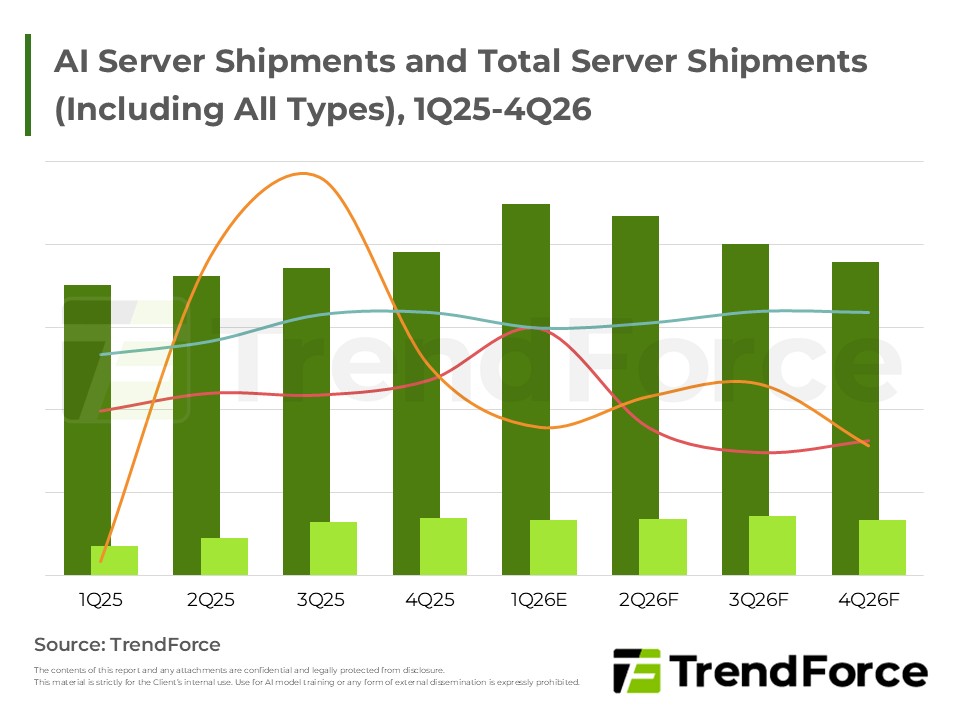
展望2026年,全球主要CSP持續擴大資本支出建設AI基礎設施,聚焦高密度GPU機櫃與自研ASIC以優化成本。北美四大業者領頭導入NVIDIA及自研晶片,推升AI伺服器與ASIC佔比。OEM端如Dell及IEIT則在激烈的同業競爭與地緣政...
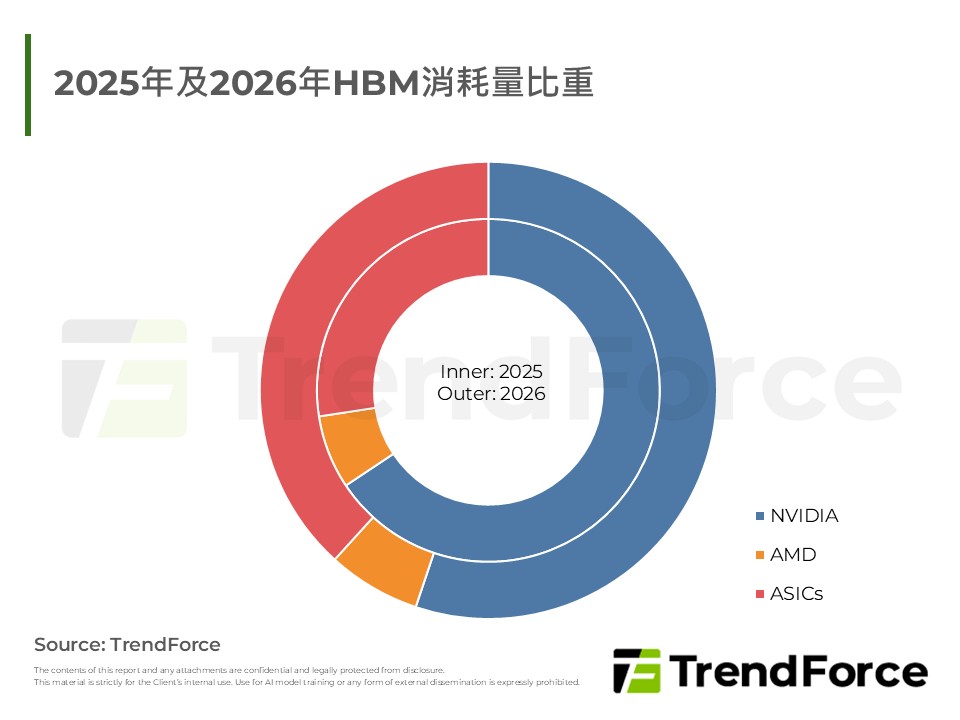
2026年HBM市場持續成長,SK hynix維持市占領先,Samsung受惠於HBM3e回溫與HBM4貢獻,營收與市占顯著復甦,Micron亦積極擴產。雖主流轉向HBM3e及HBM4,但受晶片升級延遲與庫存堆積影響,整體成長增速放緩,供需轉趨收...
2026年第一季全球伺服器市場動態與展望
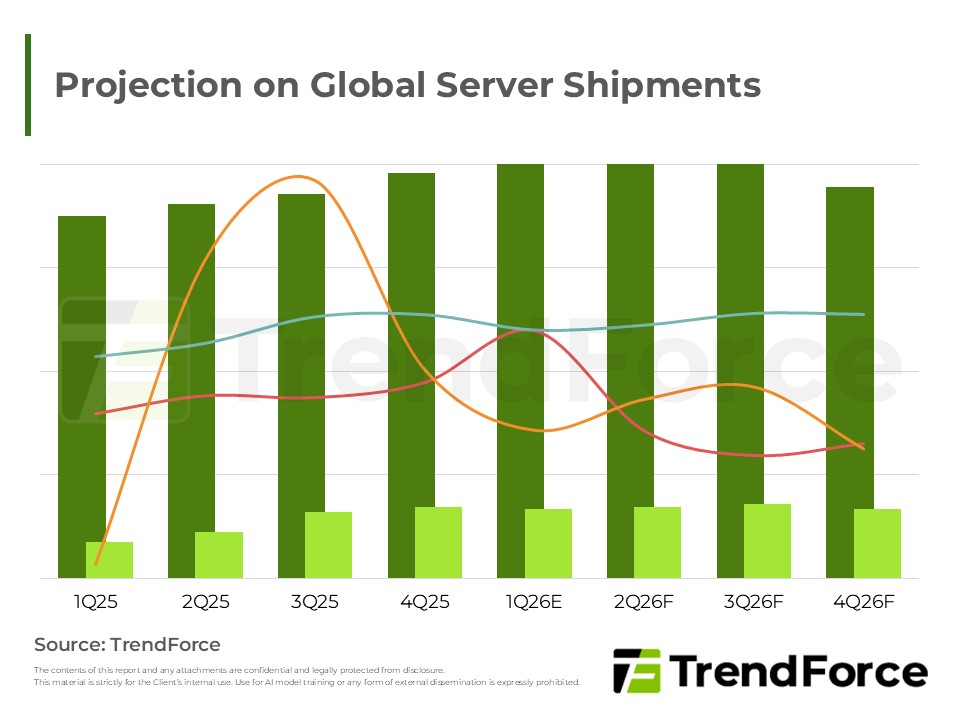
NVIDIA與雲端巨頭持續擴大AI投資,推動高階GPU與ASIC自研晶片發展。受地緣政治影響,伺服器朝機櫃級方案演進,帶動散熱與電源供應鏈成長。AI運算大幅推升HBM需求並支撐價格溢價,三大原廠競逐HBM4技術,Samsung有望...
受供給缺口擴大影響,2026年初伺服器DRAM合約價預期大幅飆漲。美系原廠率先調漲,韓系廠則策略性遞延報價以推升成交水位。儘管原廠產能積極轉移至伺服器領域,買方需求仍未獲滿足,且主流規格正加速轉向高速運算產品...
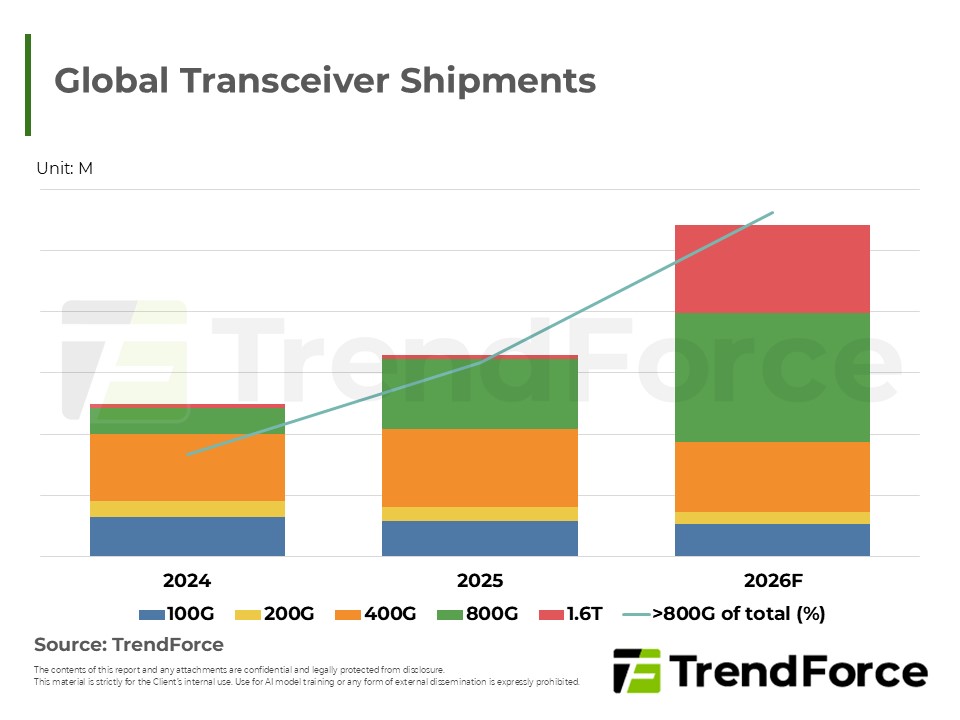
Google 透過 TPU v7/v8、Ironwood 機櫃及 Apollo OCS 建立一體化架構,將算力單位由單機提升至機櫃級。此轉向使 800G 以上光模組於 2026 年滲透率逾 60%,成為剛需。供應鏈核心轉向雷射晶片與 MEMS 產能,決策者應同...
受惠於CSP與OEM業者之供給缺口,DRAM原廠議價能力增強,帶動合約價顯著上修。PC端庫存下滑且模組廠報價高昂,原廠貨源具吸引力;伺服器端因獲利躍居產業首位,促使產能傾斜。預期合約價將持續強勁上揚,買方磋商空間...
2026年受惠北美CSP資本支出強勁,AI伺服器出貨與營收佔比顯著提升,帶動供應鏈擴產與液冷技術發展。鴻海、廣達、緯創及元鈦等業者積極佈局整櫃及資料中心系統液冷方案與海外產能,儘管地緣政治仍存變數,整體市場動...
受政策驅動,中國業者加速HBM布局以支援國產AI晶片。CXMT主攻先進製程但技術挑戰高,JHICC則以成熟製程切入特定應用。目前兩家均處於技術驗證與產能建置初期,短期對全球市場影響有限,重點在於長期供應鏈自主化。
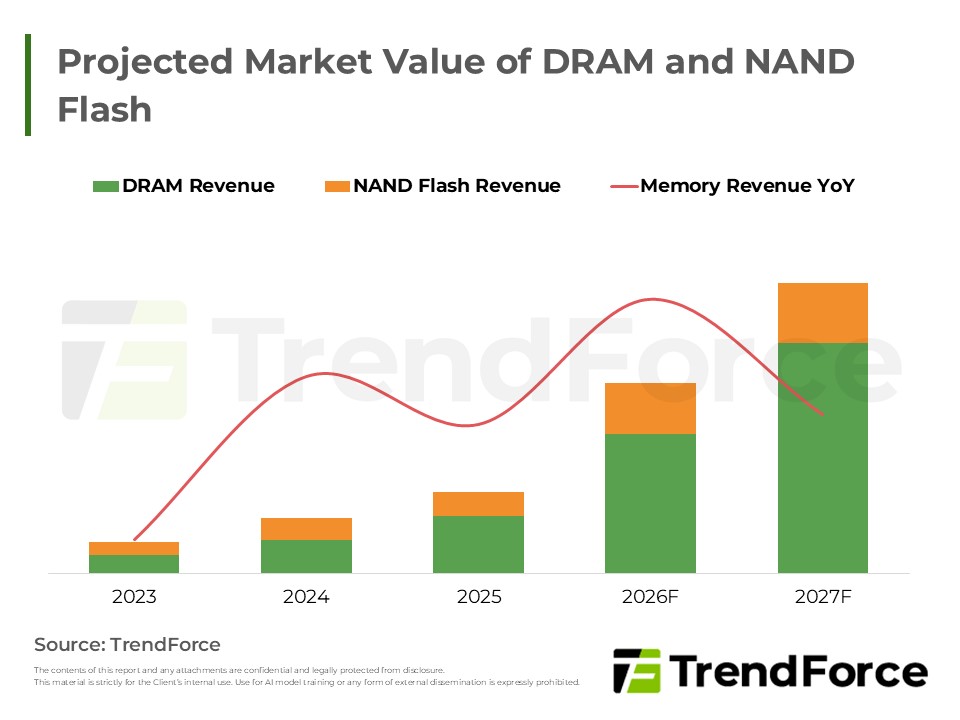
TrendForce指出,AI架構升級引領記憶體結構性需求,DRAM與NAND Flash成關鍵資源。受惠CSP擴大投資,供需失衡推升價格與產值屢創新高。在高效運算強勁支撐下,供應商掌握定價權,缺貨態勢難解,整體市場營收成長動能...
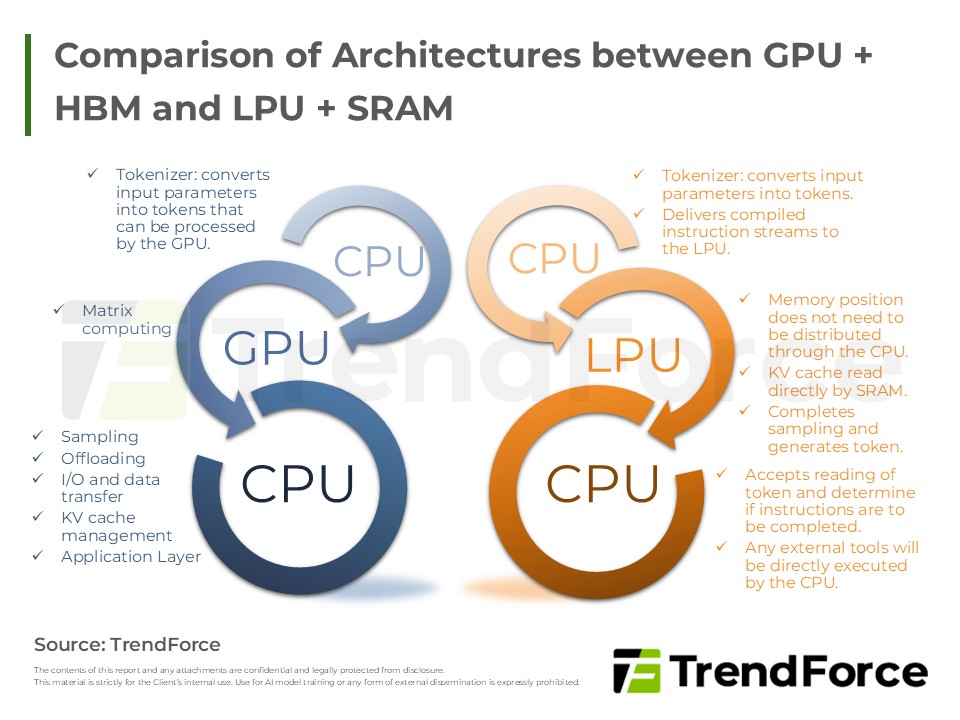
受惠於伺服器與AI強勁需求,DDR5產能排擠效應擴大導致價格飆漲;HBM3e因訂單增加與規格升級,原廠議價能力提升使價格轉為看漲。儘管SRAM具低延遲優勢,但受限於成本與容量,短期難以撼動HBM的主流地位,兩者將呈現互...
本報告顯示,儘管面臨市場逆風,公司透過核心業務轉型與供應鏈優化,成功抵銷營收壓力。成本控管策略奏效使獲利結構顯著改善,加上持續投入研發以增強產品護城河,分析師認為長期成長動能穩健,整體展望維持正向樂觀...