找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。

2026年HBM市場持續成長,SK hynix維持市占領先,Samsung受惠於HBM3e回溫與HBM4貢獻,營收與市占顯著復甦,Micron亦積極擴產。雖主流轉向HBM3e及HBM4,但受晶片升級延遲與庫存堆積影響,整體成長增速放緩,供需轉趨收...
2026年第一季全球伺服器市場動態與展望
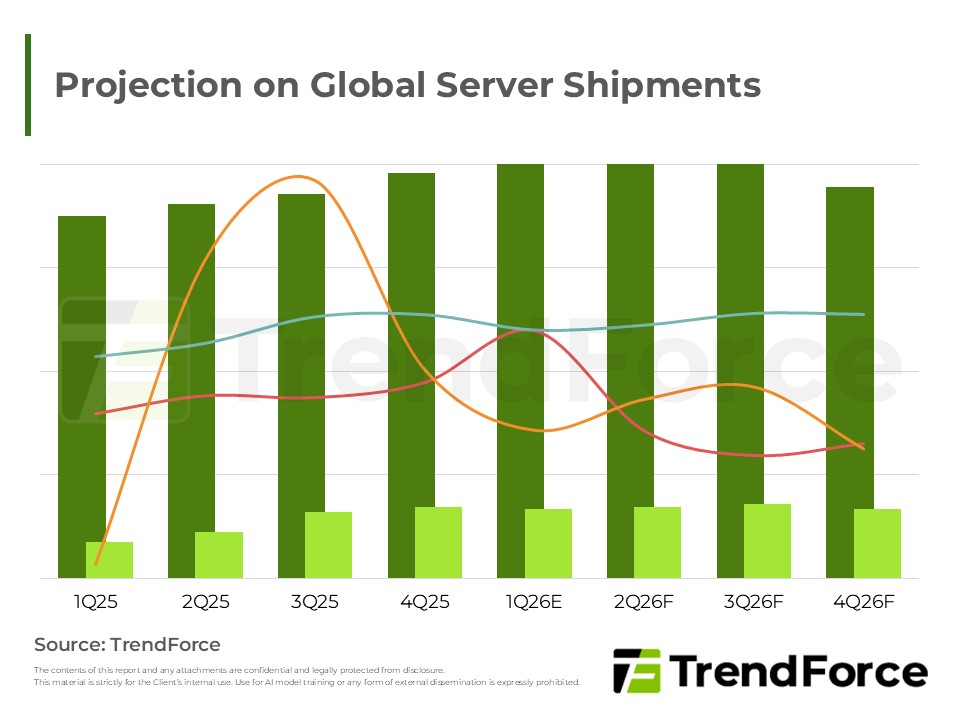
NVIDIA與雲端巨頭持續擴大AI投資,推動高階GPU與ASIC自研晶片發展。受地緣政治影響,伺服器朝機櫃級方案演進,帶動散熱與電源供應鏈成長。AI運算大幅推升HBM需求並支撐價格溢價,三大原廠競逐HBM4技術,Samsung有望...

受供給缺口擴大影響,2026年初伺服器DRAM合約價預期大幅飆漲。美系原廠率先調漲,韓系廠則策略性遞延報價以推升成交水位。儘管原廠產能積極轉移至伺服器領域,買方需求仍未獲滿足,且主流規格正加速轉向高速運算產品...
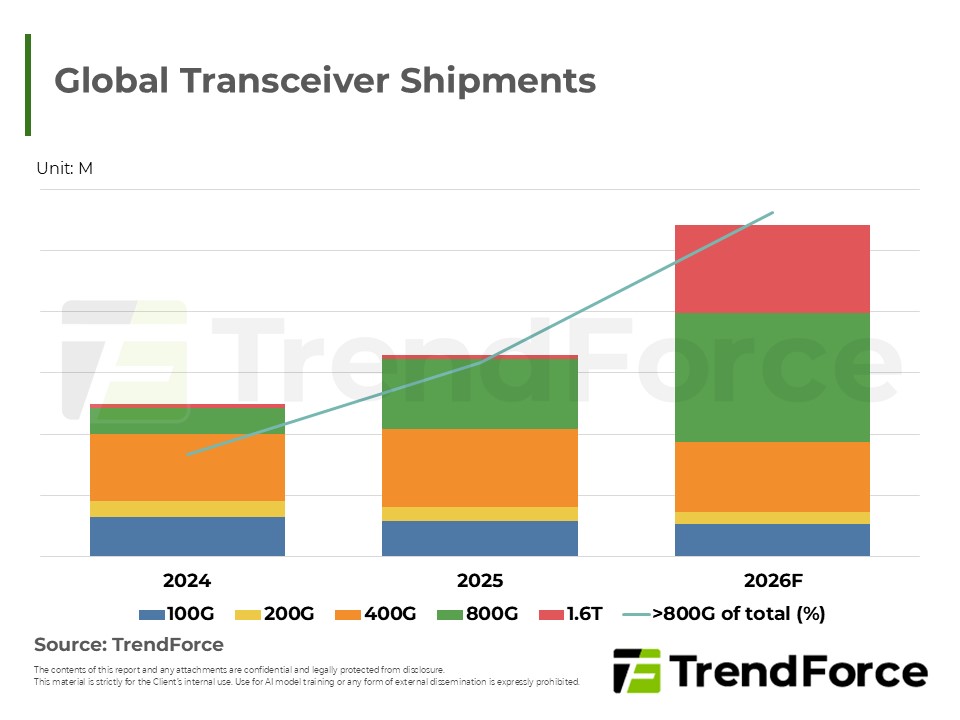
Google 透過 TPU v7/v8、Ironwood 機櫃及 Apollo OCS 建立一體化架構,將算力單位由單機提升至機櫃級。此轉向使 800G 以上光模組於 2026 年滲透率逾 60%,成為剛需。供應鏈核心轉向雷射晶片與 MEMS 產能,決策者應同...
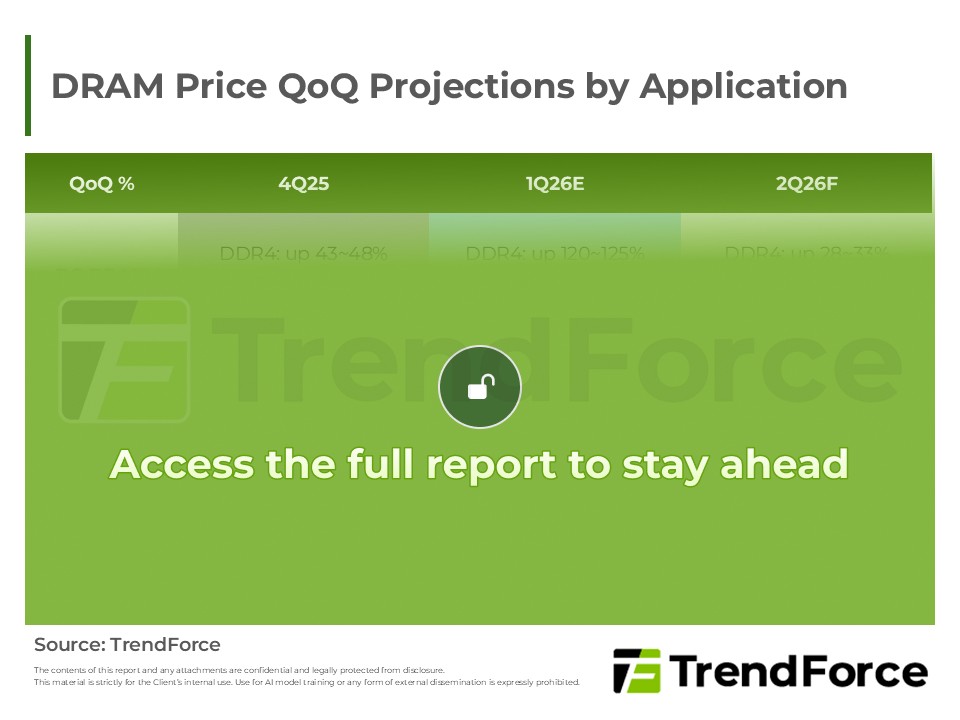
受惠於CSP與OEM業者之供給缺口,DRAM原廠議價能力增強,帶動合約價顯著上修。PC端庫存下滑且模組廠報價高昂,原廠貨源具吸引力;伺服器端因獲利躍居產業首位,促使產能傾斜。預期合約價將持續強勁上揚,買方磋商空間...

2026年受惠北美CSP資本支出強勁,AI伺服器出貨與營收佔比顯著提升,帶動供應鏈擴產與液冷技術發展。鴻海、廣達、緯創及元鈦等業者積極佈局整櫃及資料中心系統液冷方案與海外產能,儘管地緣政治仍存變數,整體市場動...

受政策驅動,中國業者加速HBM布局以支援國產AI晶片。CXMT主攻先進製程但技術挑戰高,JHICC則以成熟製程切入特定應用。目前兩家均處於技術驗證與產能建置初期,短期對全球市場影響有限,重點在於長期供應鏈自主化。
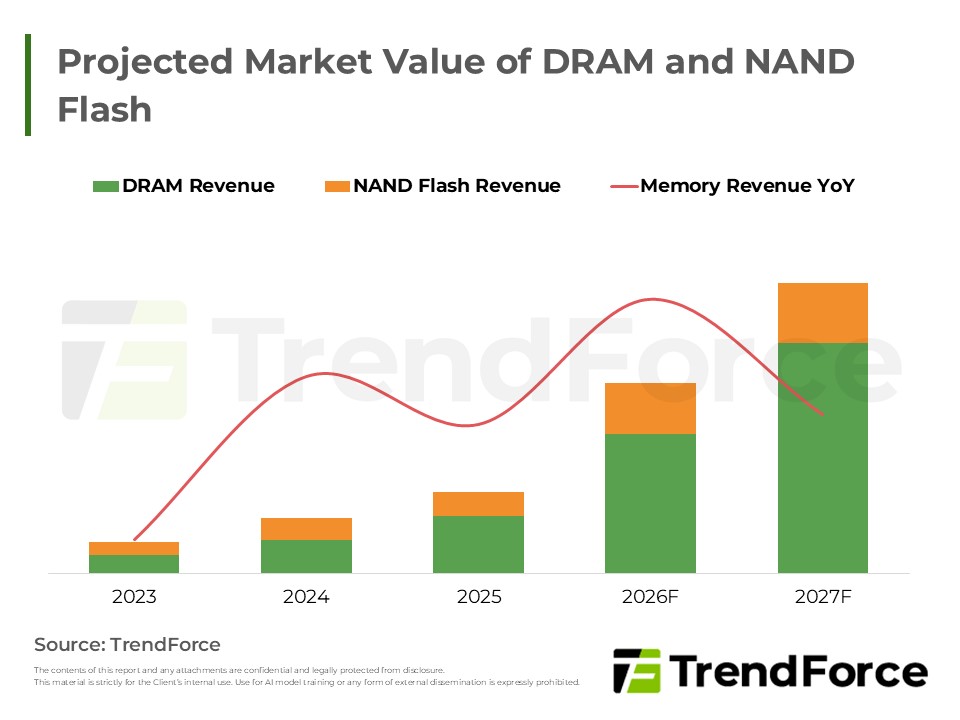
TrendForce指出,AI架構升級引領記憶體結構性需求,DRAM與NAND Flash成關鍵資源。受惠CSP擴大投資,供需失衡推升價格與產值屢創新高。在高效運算強勁支撐下,供應商掌握定價權,缺貨態勢難解,整體市場營收成長動能...
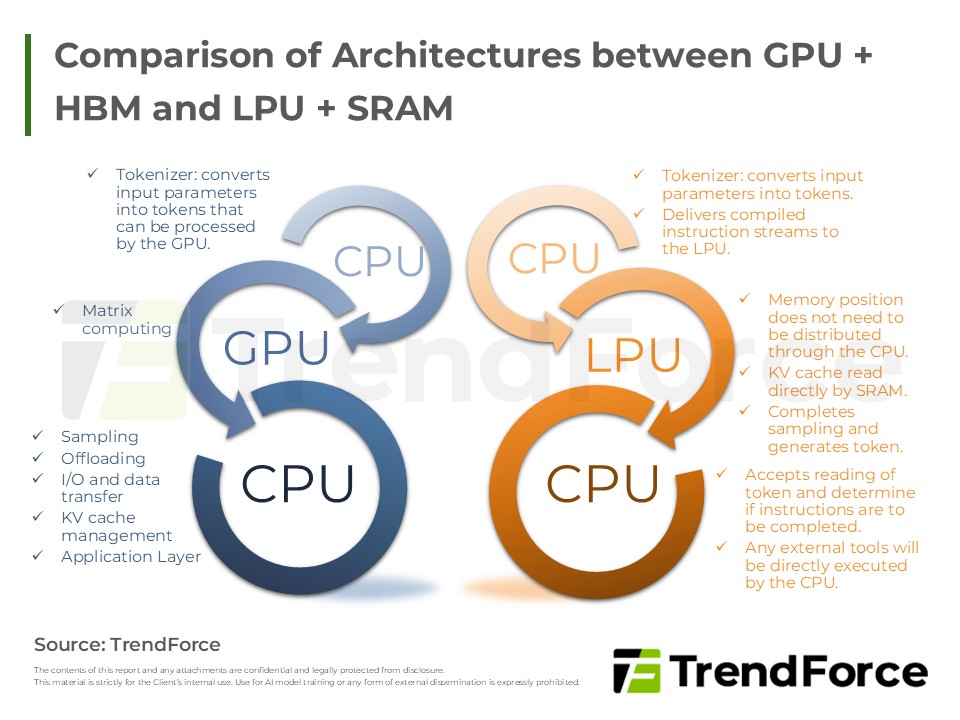
受惠於伺服器與AI強勁需求,DDR5產能排擠效應擴大導致價格飆漲;HBM3e因訂單增加與規格升級,原廠議價能力提升使價格轉為看漲。儘管SRAM具低延遲優勢,但受限於成本與容量,短期難以撼動HBM的主流地位,兩者將呈現互...
本報告顯示,儘管面臨市場逆風,公司透過核心業務轉型與供應鏈優化,成功抵銷營收壓力。成本控管策略奏效使獲利結構顯著改善,加上持續投入研發以增強產品護城河,分析師認為長期成長動能穩健,整體展望維持正向樂觀...
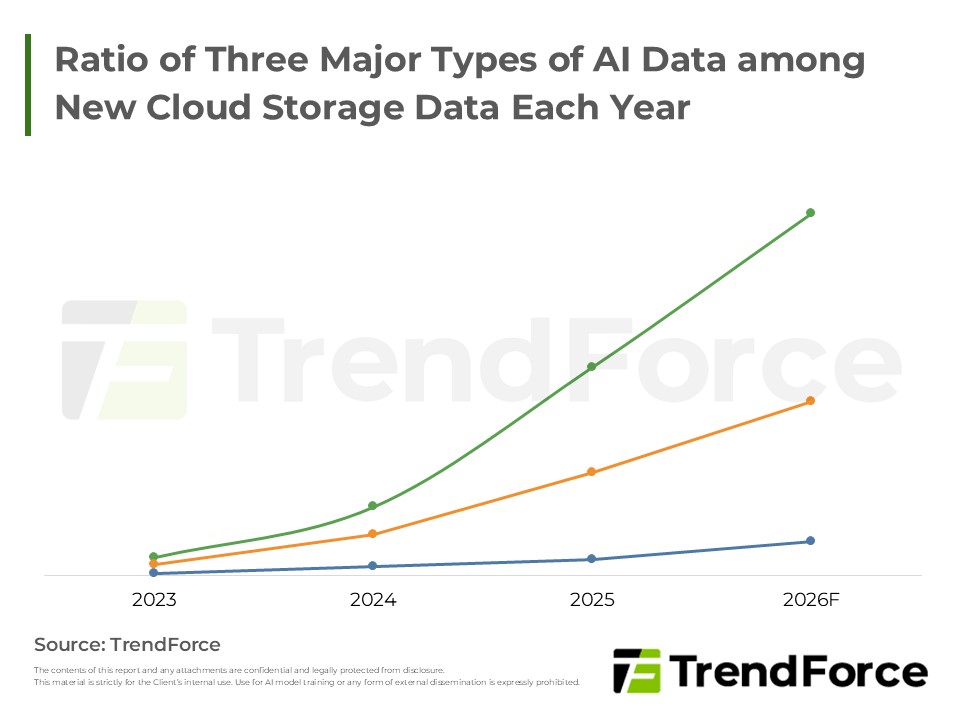
隨著AIGC邁入大規模商用與AI Agent應用,運算重心轉向推理。NVIDIA推出BlueField-4平台,透過優化網路架構解決傳輸瓶頸,除擴大DDR5記憶體池規模外,更將大幅帶動高效能SSD建置需求,以確保AI模型切換效率並提升GPU...

2026年伺服器市場受惠於美中CSP強勁需求,AI伺服器出貨將顯著增長。NVIDIA與Google自研晶片為主要動能,帶動液冷技術普及。通用型伺服器亦迎來換機潮,惟需留意PCB等關鍵零組件長交期帶來的供應鏈瓶頸。

受限於先進封裝與記憶體產能緊缺,且資源優先分配予新世代平台,NVIDIA H200額外供應空間有限。雖該產品瞄準中國市場,但受地緣政治影響,中國正加速推動晶片自主化及互聯網巨頭自研ASIC,預期本土供應鏈市占將持續...
受NVIDIA調升規格影響,供應商需修正設計致使HBM4量產延後,短期HBM3e仍為主流。Samsung憑藉先進製程有望率先通過驗證並取得高規優勢,惟SK hynix依舊掌握最大合約市占份額。


