下載報告
 聯絡我們
2026年第四季記憶體價格展望

發佈日期
2026-09-24

更新頻率
不定期

報告格式
受CSP追加採購帶動,4Q26 DRAM與NAND Flash合約價延續上漲,惟漲勢由AI單引擎主導。原廠產能持續傾斜server與HBM,排擠消費性應用供給;消費端受成本轉嫁衝擊出貨,僅維持最低採購,各品類漲幅明顯分歧。
重點摘要
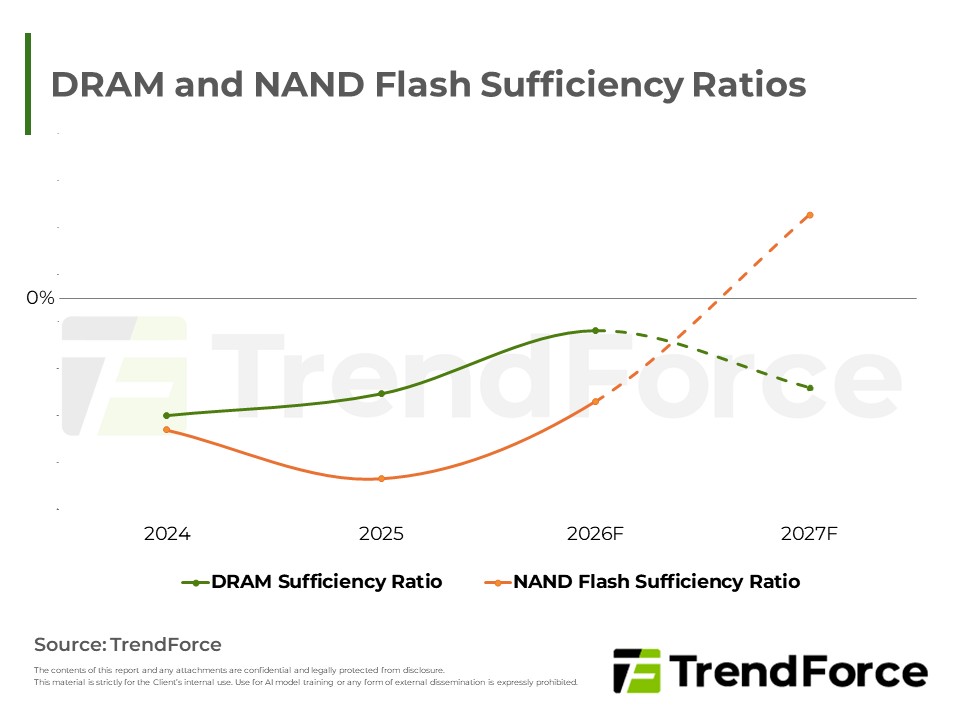
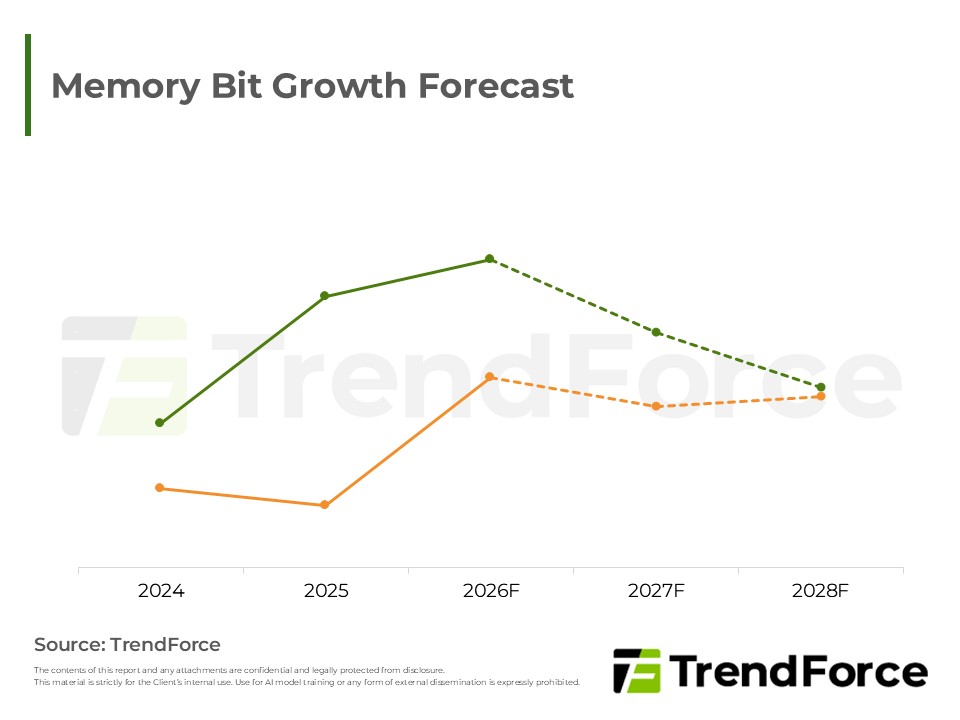
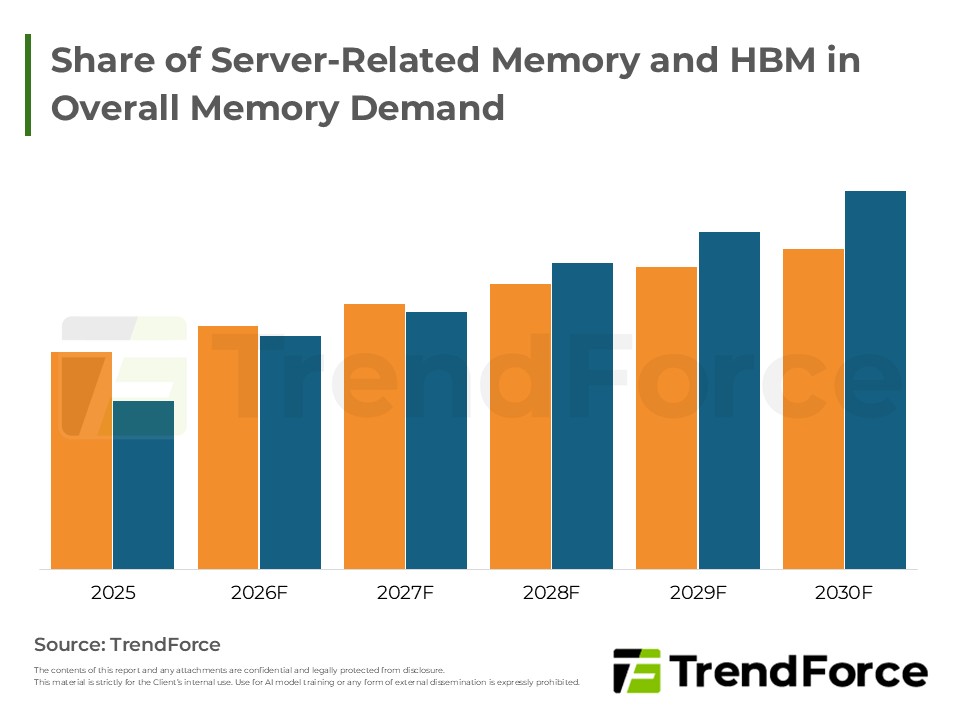
- DRAM供給重整:原廠將先進製程集中於server DRAM與HBM,排擠PC、smartphone位元產出,庫存低檔推升報價。
- Server需求強勁:北美CSPs因agentic AI追加RDIMM採購,LTA價格區間機制限縮部分買方漲幅。
- 消費端承壓:成本轉嫁致NB與smartphone出貨下修,品牌庫存高檔,mobile DRAM漲勢收斂。
- NAND Flash分歧:QLC enterprise SSD承接KV cache需求逆勢加速,client SSD、eMMC/UFS與wafer僅以最低量被動補漲。
目錄
- AI Server增量需求支撐合約價漲勢,然而消費端承壓且基期較高,各應用漲幅分歧
- AI Server需求延續支撐4Q26 DRAM漲勢,惟消費端獲利空間持續遭擠壓
- Price Projections on Different Categories of DRAM Products
- Hyperscalers上修QLC Enterprise SSD承接KV Cache,4Q26 Enterprise SSD合約價季增23-28%逆勢擴大,消費類僅以最低量補漲,整體NAND Flash季增15-20%
- Price Projections on Different Categories of NAND Flash Products
<Total Pages: 9>