
AI伺服器需求帶動晶圓代工版圖轉變,三星聚焦矽光子與先進製程、同步縮減八吋產能;中芯轉向記憶體與先進封裝;華虹與華力擴充功率元件與封裝產能;晶合受惠成熟製程吃緊調漲報價;其他代工廠亦積極布局電源管製程與...
TSMC積極布局先進製程廠房與跨廠產能調度,UMC矽光子新客戶開案增溫並迎來成熟製程轉單契機,Vanguard評估新一輪漲價並改善新加坡廠稼動率,PSMC同步推進矽電容與邏輯製程技術開發,四大代工廠均展現長期產能佈局企...
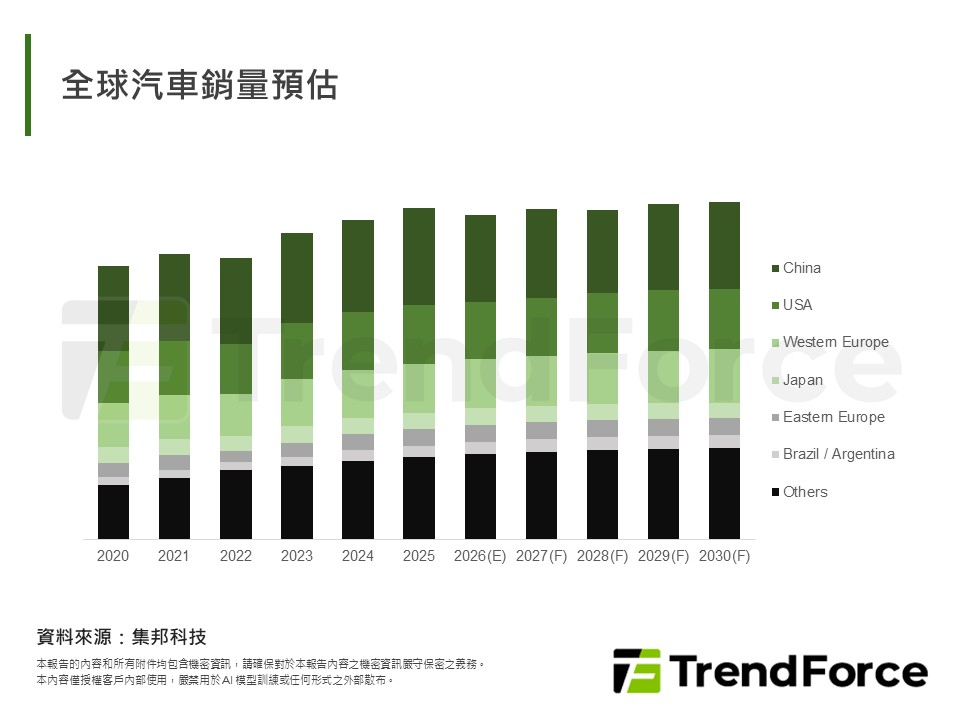
TrendForce報告顯示,全球汽車銷量預期略為下滑,但電動車類別銷量將仍維持正成長,其中HEV類別成長動能最強。動力電池正極LFP材料需求成長且企業擴產謹慎,使產能利用率顯著回升。三元材料則因擴張過快且需求放緩,...
AI相關需求強勢擴張,持續排擠成熟製程既有產能配置,推動八吋與十二吋代工報價啟動漲價,並有望延續至2027年。
2026年Foundry市場成熟製程漲價趨勢明確,Samsung、SMIC、HHGrace、Nexchip等廠商相繼調漲八吋及十二吋報價,AI應用帶動先進製程外溢訂單,競爭格局重組持續演進。
1Q26全球前十大晶圓代工產值季增,受惠AI先進製程訂單暢旺及TV、PC/NB供應鏈提前備貨雙重驅動,整體產業淡季不淡,台積電市占進一步擴大穩居龍頭,Nexchip排行創歷史新高。
TSMC、UMC、Vanguard與PSMC等台系晶圓代工廠因產能供不應求,2H26起陸續推動漲價,且漲幅有望延續至2027年,整體代工報價進入上行周期。
Samsung、SMIC、HuaHong、Nexchip等主要晶圓代工廠在提前備貨浪潮與AI相關需求雙引擎驅動下,總產能利用率普遍拉升並接近滿載,帶動各廠相繼啟動漲價,全年營運動能轉趨樂觀。
台系晶圓代工受惠AI需求暢旺與PC/NB/TV提前備貨,1Q26營運分化但2Q26動能轉強,TSMC加速3nm與先進封裝擴產,同業聚焦特殊製程、Interposer與HBM後段代工。
成熟製程供需格局正歷經結構性轉變,大廠啟動減產並調整產品組合,搭配AI伺服器與電源管理需求爆發,帶動八吋與十二吋產能利用率回升,代工廠相繼釋出漲價訊號,Tier 2業者則受惠轉單效應,產業氛圍由低迷轉向正向。
全球晶圓代工版圖加速重塑,三星Taylor新廠即將啟用並獲美系新訂單、中芯持續擴產受惠AI電源IC需求、華虹聚焦差異化定位、晶合攜手CXMT布局HBM邏輯“周邊IC”代工,成熟製程漲價潮蔓延至中系同業。
台系晶圓代工廠面臨產能結構性調整,TSMC“十二吋”成熟製程啟動整併、UMC八吋跟進漲價,Vanguard擴產方向轉移“至著重點電源管理“,PSMC產品組合往高附加值製程移動,整體產業供需持續重組。
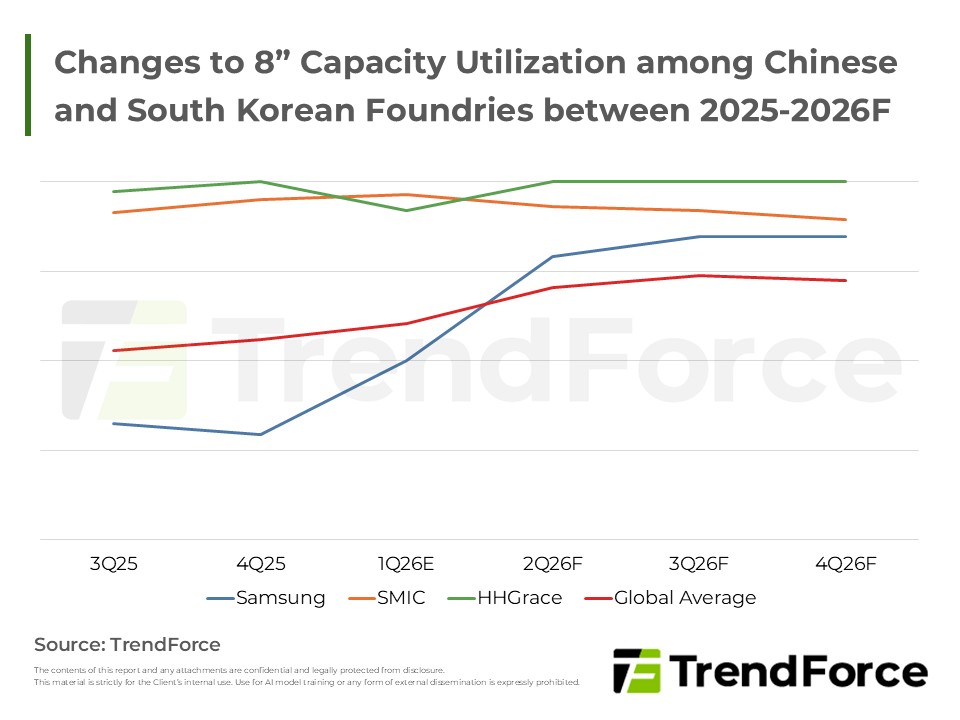
三星加速縮減成熟產能並調漲滿載的先進製程報價。中系晶圓代工廠則受惠供應鏈轉單與零組件成本看漲引發的提前備貨潮,成熟產能居高不下,短缺產能亦啟動漲價;同時中系大廠基於國產化趨勢持續積極擴建新廠。
TSMC因應強勁需求,全面加速海內外先進製程與封裝擴建;UMC與客戶合作製程雖微延遲仍推進送樣,並佈局矽光子;Vanguard全面調漲代工價並評估海外擴張;PSMC深化與記憶體廠合作,藉整併產線與漲價優化獲利。
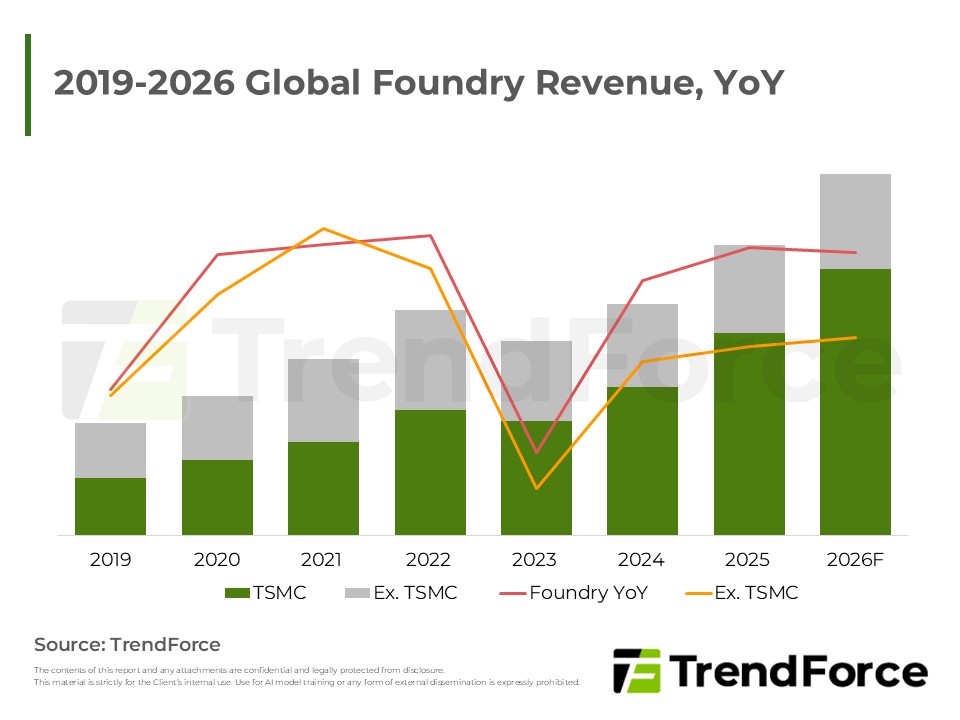
受惠AI強勁需求,2026年晶圓代工產值將顯著增長。先進製程與封裝產能全線滿載,帶動代工價格上調;八吋廠因大廠減產及AI電源IC需求而轉趨緊俏。反觀十二吋成熟製程受消費電子疲弱影響,動能受限。市場呈現先進與八吋...





