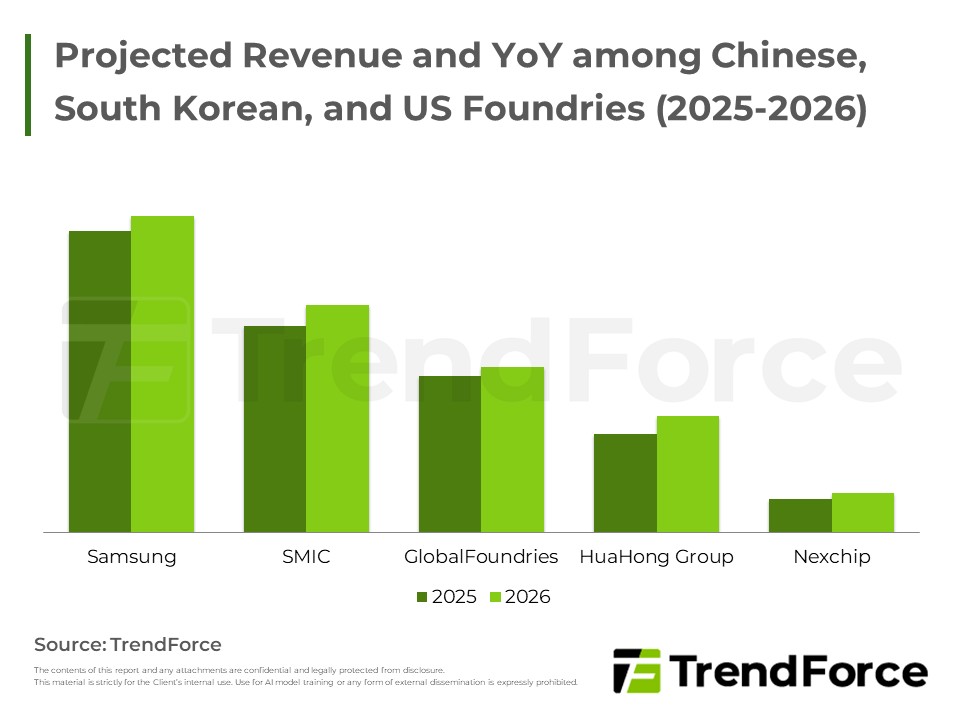
全球與中國代工生態逐步穩定,龍頭與區域廠商展現韌性,產能維持高位,價格與在地化策略成為推動力。
TrendForce報告指出,2Q25晶圓代工因消費補貼與新品備貨動能推升產能利用率及出貨成長,TSMC持續受惠AI及手機晶圓需求,市占率突破七成,前十大廠市占達九成以上。展望3Q25,AI與手機新品拉貨力道延續,先進及成熟製...
2026年台灣主要晶圓代工廠產能利用率普遍提升,PSMC因新合作逐步放量成長顯著,UMC維持穩定產能,Vanguard受惠高價產能與新廠啟動,TSMC先進製程持續滿載推動營收成長,整體市場呈現溫和成長趨勢。
受中國國補與市場需求帶動,中芯國際及華虹集團產能利用率提升,營收保持穩健增長,新增產能陸續投產,Nexchip多元平台發展成效顯現,預期未來晶圓出貨及營收將持續成長。
本報告分析TSMC、UMC及PSMC近期營運與產業展望,探討新廠投資、產能利用、產品組合及未來技術開發方向,關注記憶體與先進製程布局及資本支出策略調整。

受惠AI訂單推升高階MLCC產能利用率,但手機與筆電需求因關稅提前出貨而趨緩。美國提高對亞洲及歐盟墨西哥關稅,供應鏈承受壓力,OEM多地策略難以避免關稅,整體供應商利潤和成本均受擠壓。

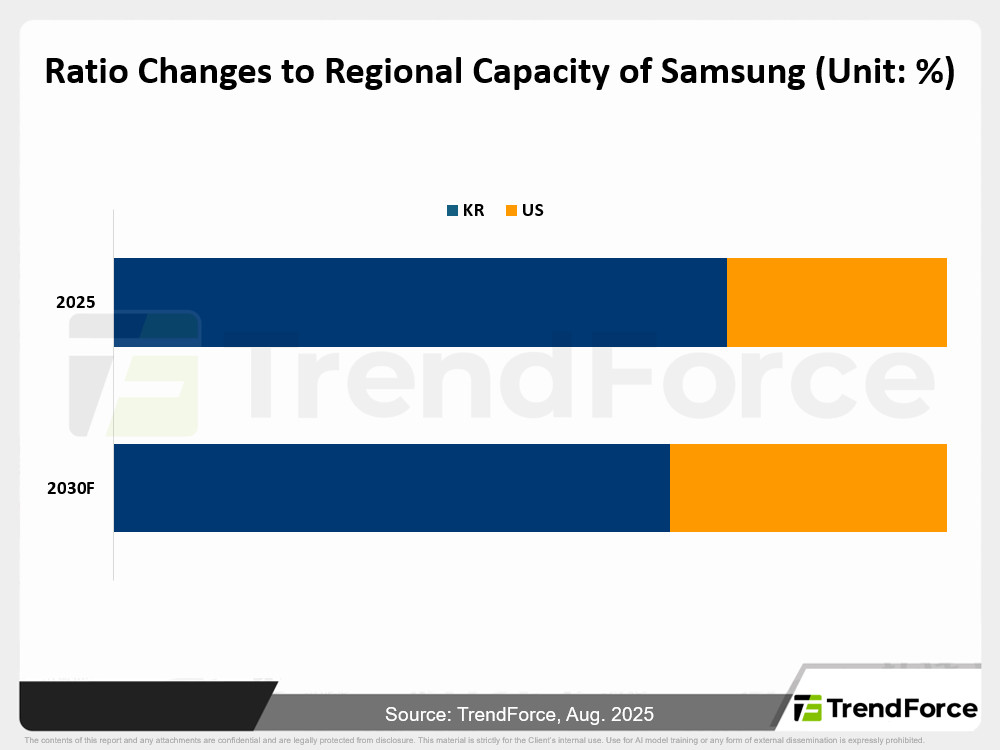
Samsung因美國政策推動重啟美國新廠擴建,時程與產能增幅仍具不確定性;2奈米訂單進度受良率及客戶決策影響,未來發展仍需觀察。

聯電中國廠房以成熟製程為主,且未來無進一步擴產,受美國技術政策影響有限。2026年聯電聚焦新加坡廠擴產,全球產能小幅成長。世界先進則主力擴充新加坡十二吋新廠,帶動整體產能增長,超越產業平均水平。

晶圓代工市場更新:三星產能利用率穩定,客戶因應策略調整供應鏈;中國晶圓廠發展持續,新製程與區域產能佈局為重點。

關於TSMC 2H25訂單與產能利用率變化,先進製程3nm、5/4nm因應smartphone及PC新平台量產...

Samsung Foundry由於客戶組成受惠中國補貼比例不高,1Q25遭逢smartphone備貨淡季與美元走強等匯率因素...

TSMC於1Q25法人說明會當中提及未來將有30%的2nm產能建置在Arizona廠區,且Arizona 6 phases當中將會以2nm比例最高...
觀察Samsung先進製程客戶合作與洽談進度,先前Samsung foundry與Qualcomm 談定以SF2合作8系列旗艦晶片...

上期Bulletin談及TSMC美國加碼投資活動,對美投資活動亦牽動其全球其他區域佈局策略,根據TrendForce調查...

觀察Samsung Foundry 2025年八吋訂單變化,受到China for China本土化生產趨勢及中國同業價格競爭衝擊...





