
受惠AI與通用伺服器雙引擎驅動,整體產業產值強勁成長。雖遇地緣政治與部分客製晶片延遲,輝達與超微積極推動高階整合型機櫃,大幅推升單價。同時,高頻寬記憶體與先進封裝供不應求,液冷散熱亦正式躍升為市場主流配...
TSMC因應強勁需求,全面加速海內外先進製程與封裝擴建;UMC與客戶合作製程雖微延遲仍推進送樣,並佈局矽光子;Vanguard全面調漲代工價並評估海外擴張;PSMC深化與記憶體廠合作,藉整併產線與漲價優化獲利。
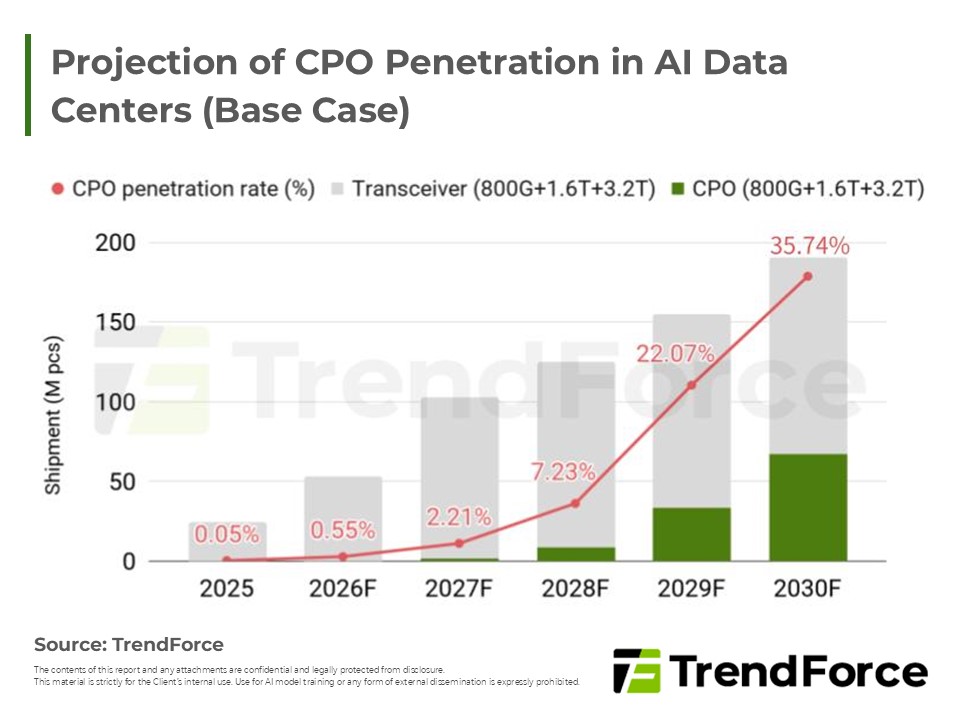
NVIDIA 透過鉅額投資 Lumentum 與 Coherent,鎖定 InP 雷射與高功率 CW 光源產能,將供應鏈風險由模組端上移至核心光學元件。隨著台積電矽光平台與台廠封測技術成熟,CPO 在 800G/1.6T 乃至 3.2T 世代中,將成為高功...
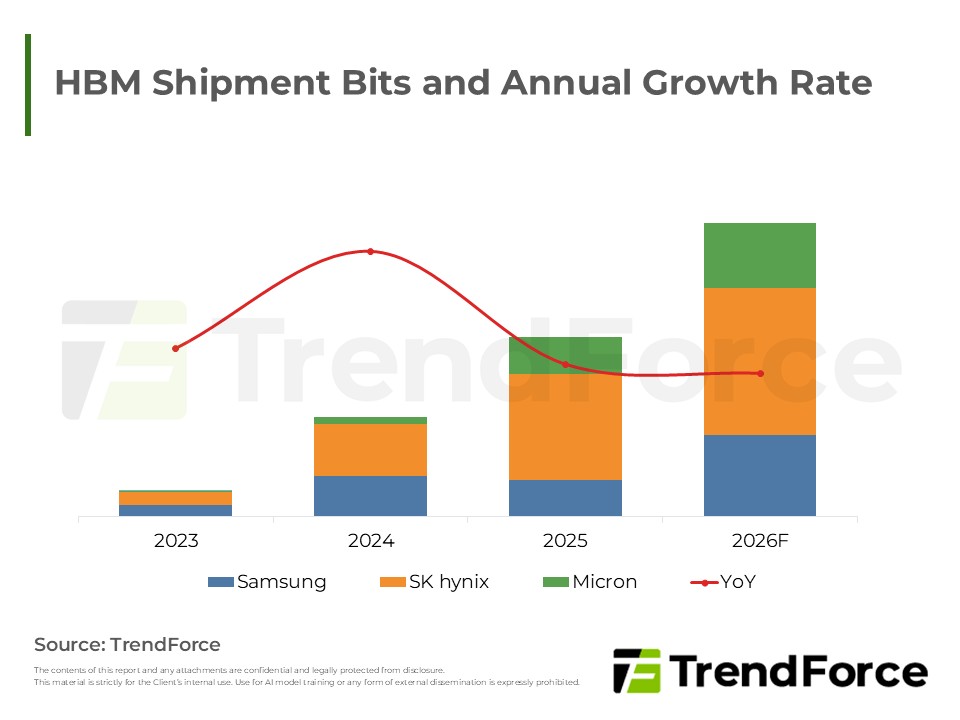
美國雲端巨頭加速自研AI晶片推升HBM需求,買方因供應吃緊持續建立庫存,帶動合約價格上漲。雖HBM營收成長,但受conventional DRAM飆升影響,其整體營收佔比反遭稀釋。未來HBM生產將高度依賴台積電先進製程,以滿足邏...
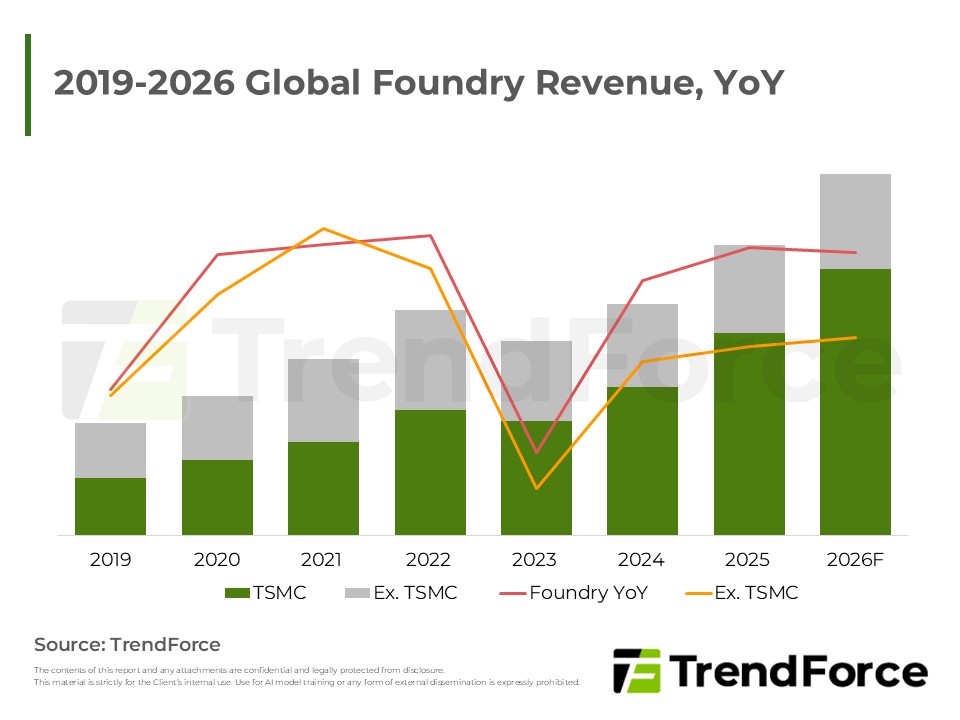
受惠AI強勁需求,2026年晶圓代工產值將顯著增長。先進製程與封裝產能全線滿載,帶動代工價格上調;八吋廠因大廠減產及AI電源IC需求而轉趨緊俏。反觀十二吋成熟製程受消費電子疲弱影響,動能受限。市場呈現先進與八吋...
受惠AI與智慧手機新品動能,2025年全球晶圓代工產值創新高,台積電憑藉先進製程擴大市占領先。展望2026,漲價預期雖引發供應鏈提前備貨,但AI算力仍是主要成長引擎,需留意下半年消費市場需求續航力。
AI浪潮推升台積電擴產並調升長期展望。世界先進受惠電源管理需求,稼動率與價格齊揚。聯電維持穩健增長;力積電則藉記憶體回升帶動產能利用率走強。
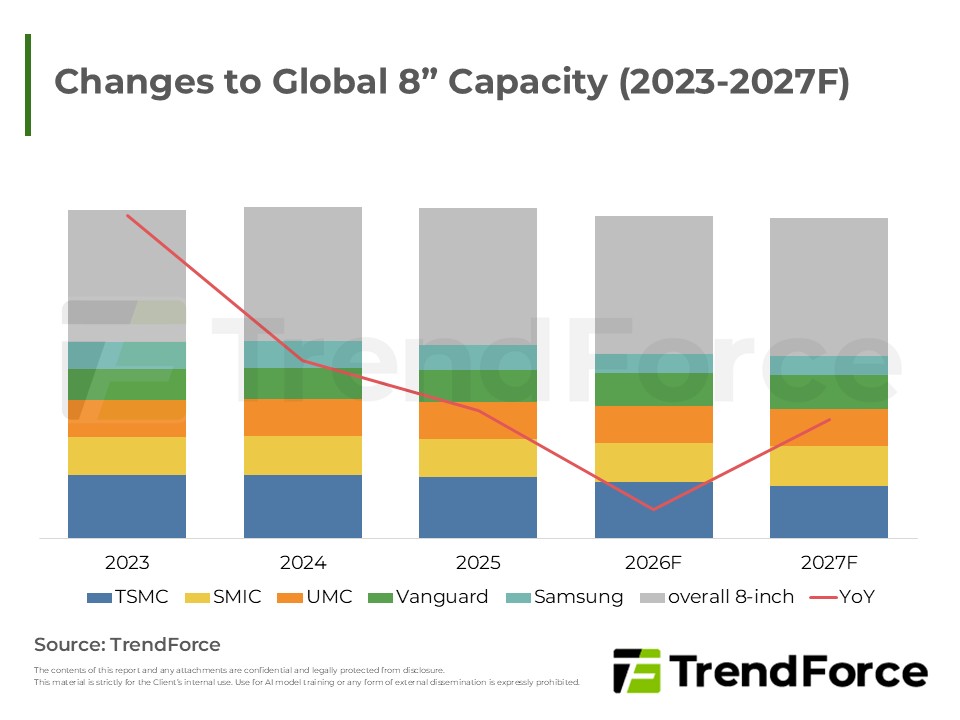
受台積電與三星加速減產八吋產能,加上 AI 功率元件需求增長及供應鏈恐慌性備貨影響,全球八吋晶圓供需結構轉趨緊俏。產能利用率顯著回升,促使中、韓、台系各大代工廠啟動漲價策略。
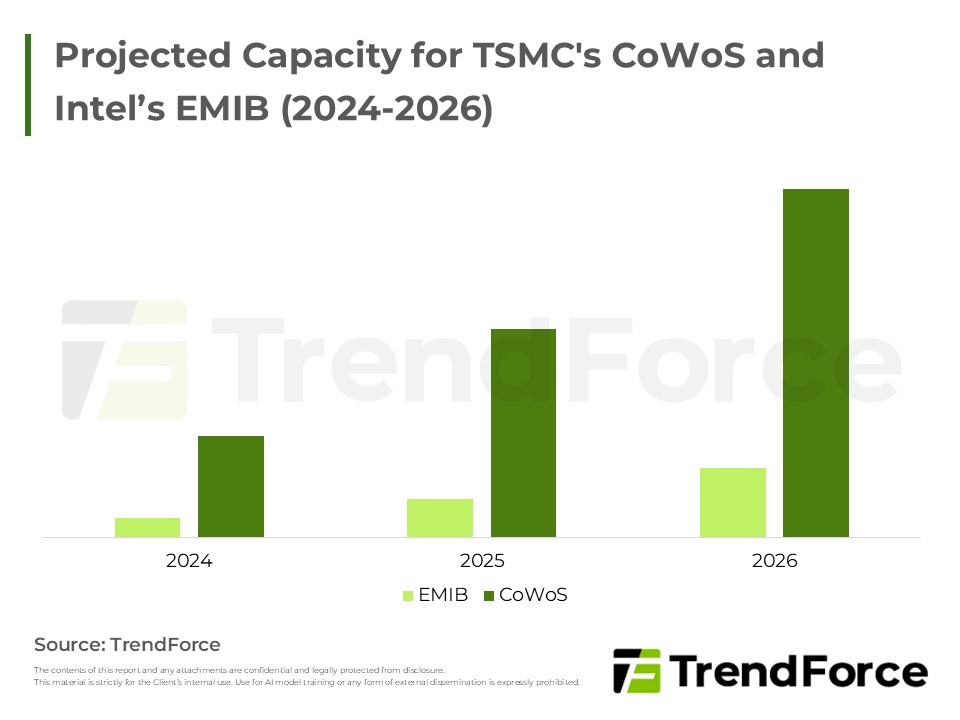
Intel積極擴張美、韓、馬來西亞先進封裝產能以爭取CSP訂單,但在良率及垂直整合服務上仍落後台積電。儘管EMIB面臨對準等技術挑戰,且外部客戶良率待觀察,但隨著AI市場擴大,雙方皆有發展空間,非零和競爭。
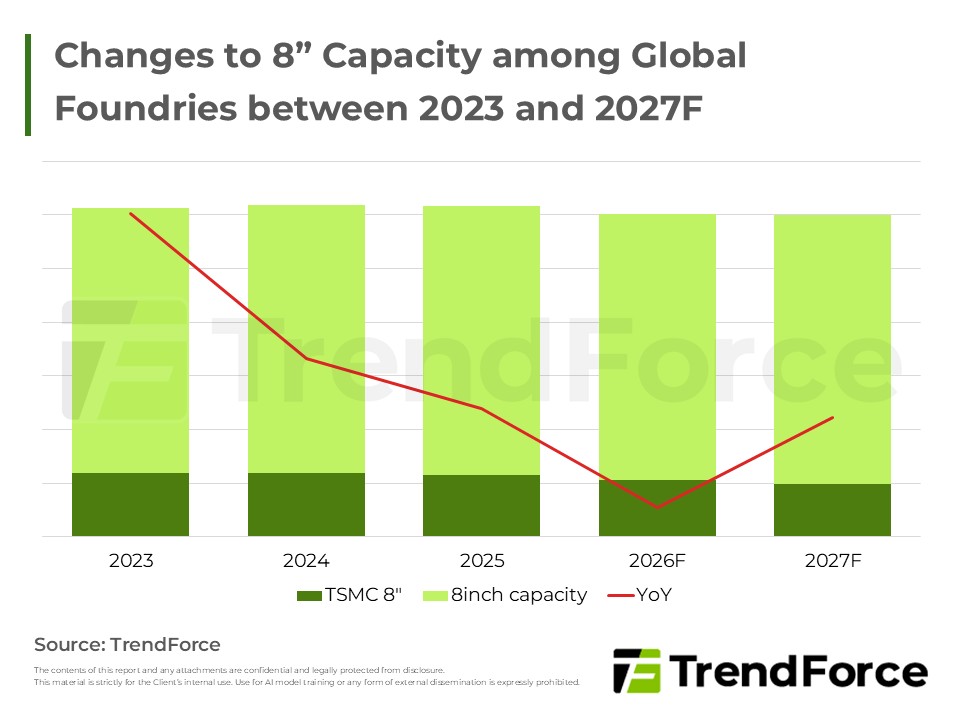
台積電縮減八吋產能轉攻先進製程;聯電受惠AI與三星未來轉單機會,產能利用率看升。世界先進採購台積電二手設備擴充產能,以滿足強勁電源晶片需求;力積電新案開發提前,並擬出租閒置廠房優化獲利。
受惠手機、PC備貨與車用回溫,成熟製程回升帶動聯電華虹成長;台積電先進製程與AI推升Q3產值,中系合肥晶合升至第八,Q4展望穩健。
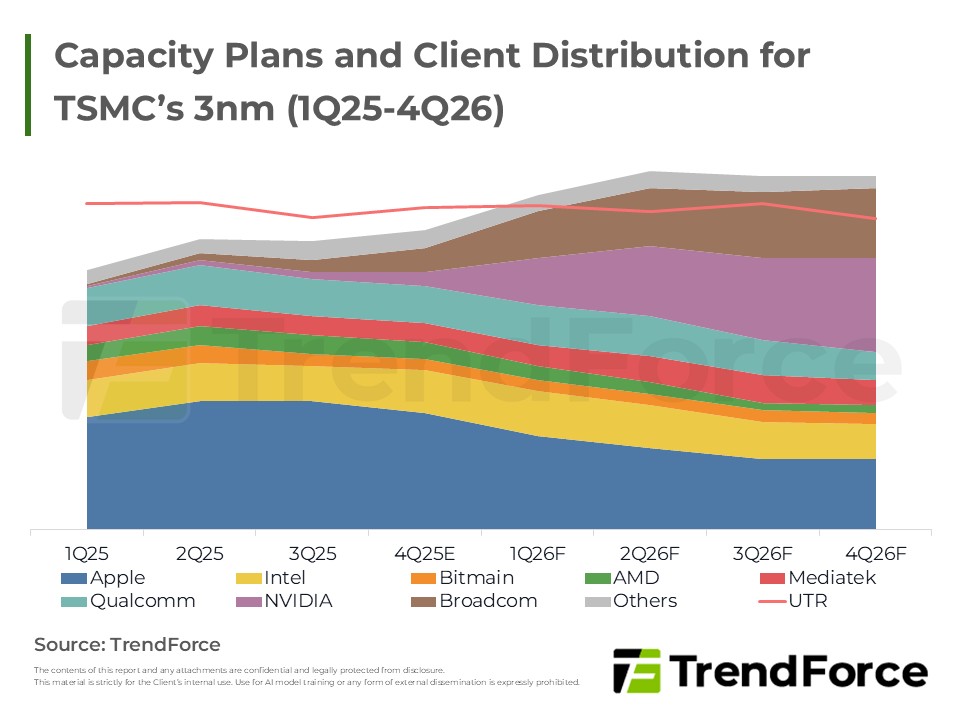
全球晶圓代工市場呈現需求穩健與產能多區佈局並進的情勢,主要廠商持續擴充先進製程與後段封裝能力,同時因應地緣政治與客戶多元佈局,謹慎調整資本與成本,以維持長期穩健成長。
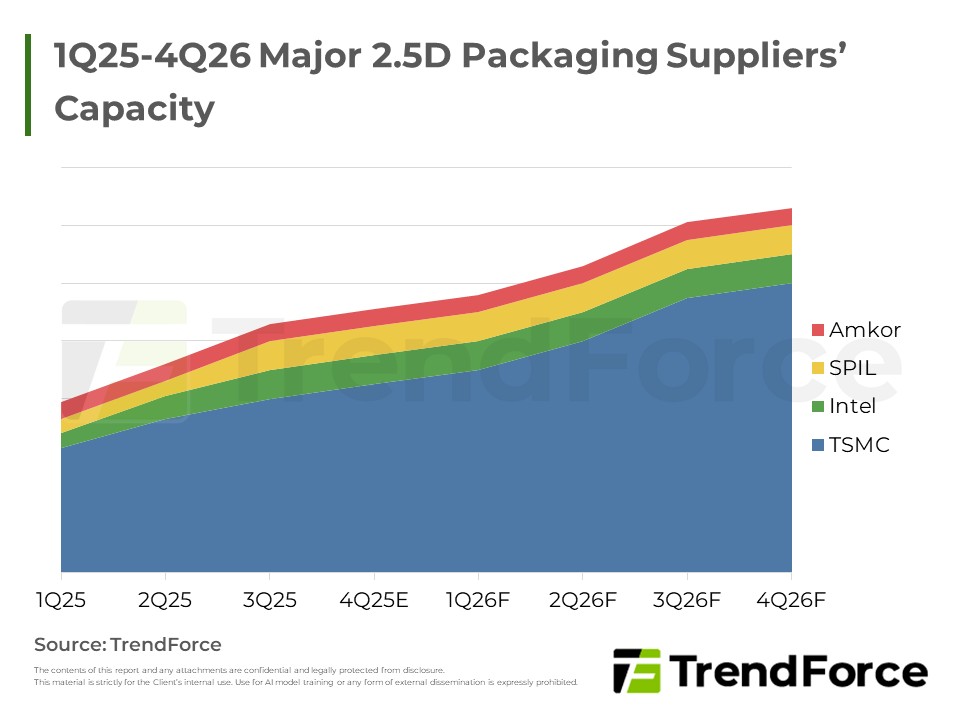
AI推動高密度封裝與Chiplet化,EMIB較CoWoS具成本優勢,並有Google、Meta等評估自家平台,顯示供應鏈朝高效互連與模組化方向發展。
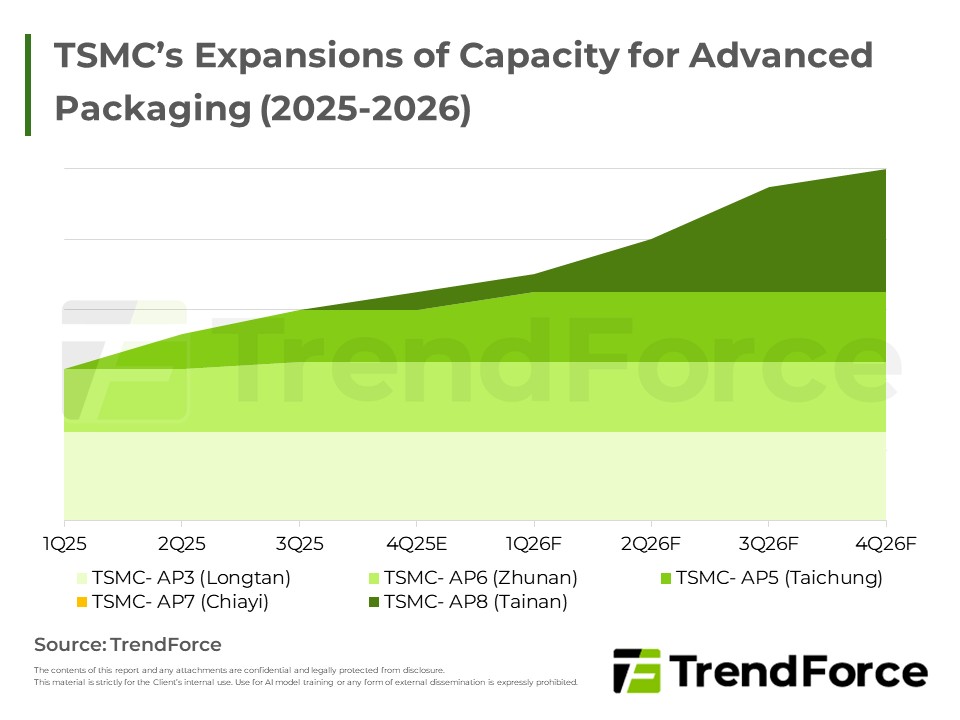
本期Foundry快訊聚焦全球晶圓代工市場動態與供需,評估跨廠良率挑戰、供應鏈變化,指出未來景氣仍具不確定性。
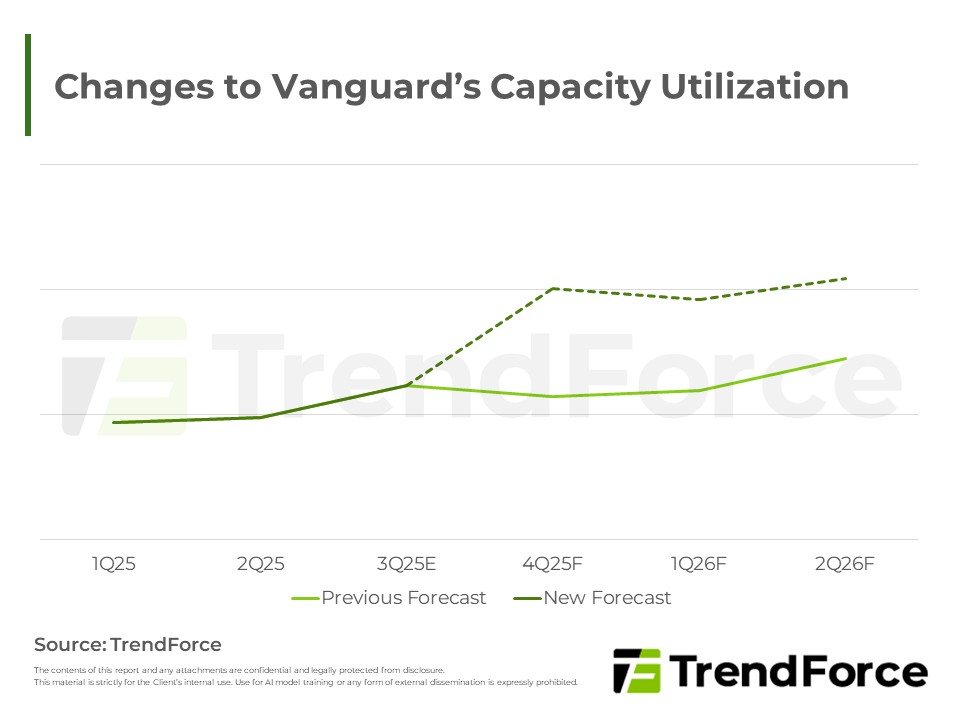
本期Foundry快訊顯示晶圓代工龍頭因大客戶訂單回補而產能穩健,下半年產能利用率優於原先預期。重點在於推動新產能與設備調整,以因應轉單與地緣政治因素,並因應訂單成長而出現漲價訊號。展望市場,產能緊俏與長期...





